Domain umlaufverfahren.de kaufen?
Wir ziehen mit dem Projekt
umlaufverfahren.de um.
Sind Sie am Kauf der Domain
umlaufverfahren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain umlaufverfahren.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Zirkulation und Transformation, FachbücherPädagogisches Wissen und pädagogische Institutionen sind international vernetzt und unterliegen zirkulären Prozessen des Transfers und der Globalisierung. Die Beiträge dieses Bandes untersuchen die geografisch-räumliche, mediale und organisatorische Entgrenzung pädagogischen Wissens seit der Neuzeit. Identitätspraktiken, pädagogische Konzepte, kulturpolitische Missionen, bildungspolitische Reformmodelle und pädagogische Akteure mit internationaler Reichweite stehen dabei im Fokus der Betrachtung. Pädagogische Grenzüberschreitungen in diesem Sinne werden als Hybridisierung, Enkulturation und Adaption analysiert.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
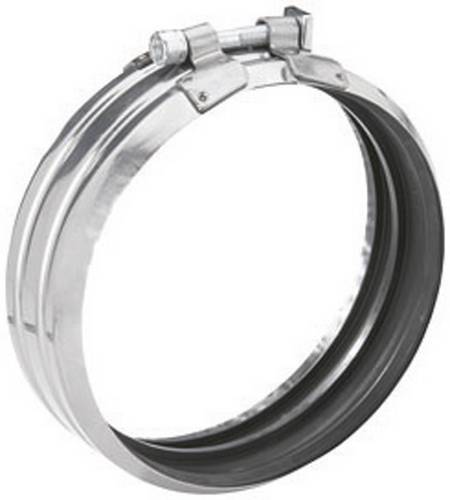
FIAP 2857 Durchlauf-FilterDer FIAP Edelstahlverbinder DN 150 ist ein Verbinder mit einem Dichtungseinsatz für alle DN 150 Anschlüsse bzw. Rohrleitungen. Passend für Filtersystem Modul Active (Best.-Nr. S57066 und S57060) und Filtersystem Spalt Active (Best.-Nr. S57067 und S57069).33,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
FIAP 2875 Durchlauf-FilterEine einzigartige Kombination, deren Reiz man sich nicht entziehen kann: Edelste Materialien treffen auf die beruhigende Wirkung von Wasser. Holen Sie sich mit den Edelstahl-Schieferbrunnen FIAP premiumdesign POLE und FIAP premiumdesign EARTH zwei Brunnen, die für ein Gefühl von Entspannung sorgen. Egal ob Terrasse oder Innenbereich, die FIAP premiumdesign Design Wasserspiele geben überall eine gute Figur ab. Die FIAP premiumdesign Water Collection wertet Ihre Wohlfühlatmosphäre auf, bietet eine entspannende und harmonische Wirkung und ist nebenbei ein attraktiver Blickfang. Wir, von FIAP, legen sehr viel Wert auf hochwertige Materialien sowie auf ansprechende Formen und Eleganz. Diese Faktoren verbinden wir mit premiumdesign.2690,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HENDI Durchlauf Toaster einzelnWichtige Produkteigenschaften: Eine Reihe Brotscheiben passen auf das Förderband. Zwei separate Heizelemente, ein Faltenbalg und ein Heizelement über dem Förderband. Geeignet zum kontinuierlichen Toasten von geschnittenem Brot. Wird mit vorderen und hinteren Ablagefächern geliefert. Die Bandgeschwindigkeit ist einstellbar, die Toastzeit beträgt bis zu 5 Minuten. Weitere technische Eigenschaften: Gewicht brutto (g): 1529Gewicht netto (g): 1364Breite (mm): 418Länge (mm): 288Höhe (mm): 387Watt: 1340Material: EdelstahlVolt: 230 Richtlinienkonformität: Produktion erfolgt nach Vorgaben der Hygiene- und SicherheitsrichtlinienMaterialien entsprechen den europäischen Nahrungsmittel-NormenWEEE-Reg.-Nr. DE des Herstellers: 72592265Elektro-Geräte müssen zwingend von einem ausgewiesenen Fachbetrieb angeschlossen werden. Sollte es zu einem Reklamationsfall kommen, muss der schriftliche Nachweis ( des Fachbetriebes) erbracht werden. Sofern kein Nachweis vorgelegt werden kann, können keine Schadenersa405,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Zirkulation und Transformation, FachbücherPädagogisches Wissen und pädagogische Institutionen sind international vernetzt und unterliegen zirkulären Prozessen des Transfers und der Globalisierung. Die Beiträge dieses Bandes untersuchen die geografisch-räumliche, mediale und organisatorische Entgrenzung pädagogischen Wissens seit der Neuzeit. Identitätspraktiken, pädagogische Konzepte, kulturpolitische Missionen, bildungspolitische Reformmodelle und pädagogische Akteure mit internationaler Reichweite stehen dabei im Fokus der Betrachtung. Pädagogische Grenzüberschreitungen in diesem Sinne werden als Hybridisierung, Enkulturation und Adaption analysiert.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FIAP 2857 Durchlauf-FilterDer FIAP Edelstahlverbinder DN 150 ist ein Verbinder mit einem Dichtungseinsatz für alle DN 150 Anschlüsse bzw. Rohrleitungen. Passend für Filtersystem Modul Active (Best.-Nr. S57066 und S57060) und Filtersystem Spalt Active (Best.-Nr. S57067 und S57069).33,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
FIAP 2875 Durchlauf-FilterEine einzigartige Kombination, deren Reiz man sich nicht entziehen kann: Edelste Materialien treffen auf die beruhigende Wirkung von Wasser. Holen Sie sich mit den Edelstahl-Schieferbrunnen FIAP premiumdesign POLE und FIAP premiumdesign EARTH zwei Brunnen, die für ein Gefühl von Entspannung sorgen. Egal ob Terrasse oder Innenbereich, die FIAP premiumdesign Design Wasserspiele geben überall eine gute Figur ab. Die FIAP premiumdesign Water Collection wertet Ihre Wohlfühlatmosphäre auf, bietet eine entspannende und harmonische Wirkung und ist nebenbei ein attraktiver Blickfang. Wir, von FIAP, legen sehr viel Wert auf hochwertige Materialien sowie auf ansprechende Formen und Eleganz. Diese Faktoren verbinden wir mit premiumdesign.2690,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HENDI Durchlauf Toaster einzelnWichtige Produkteigenschaften: Eine Reihe Brotscheiben passen auf das Förderband. Zwei separate Heizelemente, ein Faltenbalg und ein Heizelement über dem Förderband. Geeignet zum kontinuierlichen Toasten von geschnittenem Brot. Wird mit vorderen und hinteren Ablagefächern geliefert. Die Bandgeschwindigkeit ist einstellbar, die Toastzeit beträgt bis zu 5 Minuten. Weitere technische Eigenschaften: Gewicht brutto (g): 1529Gewicht netto (g): 1364Breite (mm): 418Länge (mm): 288Höhe (mm): 387Watt: 1340Material: EdelstahlVolt: 230 Richtlinienkonformität: Produktion erfolgt nach Vorgaben der Hygiene- und SicherheitsrichtlinienMaterialien entsprechen den europäischen Nahrungsmittel-NormenWEEE-Reg.-Nr. DE des Herstellers: 72592265Elektro-Geräte müssen zwingend von einem ausgewiesenen Fachbetrieb angeschlossen werden. Sollte es zu einem Reklamationsfall kommen, muss der schriftliche Nachweis ( des Fachbetriebes) erbracht werden. Sofern kein Nachweis vorgelegt werden kann, können keine Schadenersa405,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hjorth, Vigdis: WiederholungWiederholung , Roman , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250226, Autoren: Hjorth, Vigdis, Übersetzung: Haefs, Gabriele, Seitenzahl/Blattzahl: 192, Themenüberschrift: FICTION / Places / Europe, Keyword: Anspruchsvolle Literatur; Die Wahrheiten meiner Mutter; Ein Buch von S. Fischer; Ein falsches Wort; Familie; Familiengeheimnis; Mutter-Tochter; Nominierung International Booker Prize; Norwegen; weibliche Heldin, Fachschema: Norwegen / Roman, Erzählung~Generationenromane - Familiensagas, Fachkategorie: Familienleben~Generationenromane, Familiensagas~Belletristik: Themen, Stoffe, Motive: Liebe und Beziehungen~Belletristik in Übersetzung, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 125, Höhe: 17, Gewicht: 241, Produktform: Gebunden, Genre: Belletristik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.